
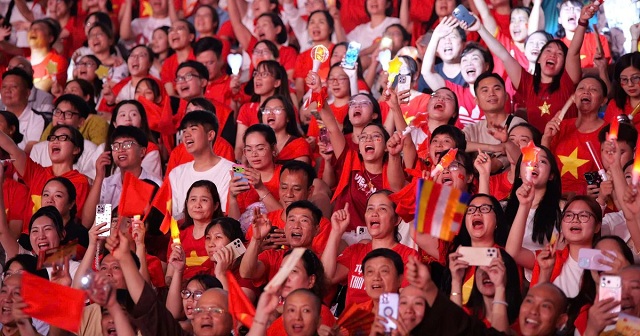
 'Nối vòng tay lớn' mở màn concert Tự hào là người Việt Nam với 30.000 khán giả ở Thái Nguyên
Sân vận động Thái Nguyên phủ kín sắc đỏ cờ Tổ quốc và hòa nhịp Nối vòng tay lớn, tiếp nối chuỗi chương trình Tự hào là người Việt Nam.
Daesang Đức Việt 5 năm lọt Top 2 Hàng Việt Nam được người tiêu dùng yêu thích

Daesang Đức Việt được vinh danh TOP 2 tại Lễ tôn vinh “Hàng Việt Nam được người tiêu dùng yêu...
Công bố 500 doanh nghiệp lớn nhất Việt Nam năm 2026: Ai dẫn đầu?
Viettel Store AAR lập dấu ấn với phiên livestream Apple triệu đô
MSD Việt Nam vào danh sách 100 nơi làm việc tốt nhất Đông Nam Á
Vinhomes và Mitsubishi Corporation hợp tác chiến lược toàn diện phát triển hạ tầng đô thị
Phó Thống đốc NHNN Phạm Quang Dũng làm Bí thư Đảng ủy, Chủ tịch VCCI

Ông Phạm Quang Dũng, Phó Thống đốc Ngân hàng Nhà nước, được chỉ định giữ chức Bí thư Đảng...
CEO Nguyễn Thị Anh Đào: Hành trình đa phụng sự vì sự phồn vinh của cộng đồng
Cựu Phó Thủ tướng Đức Philipp Roesler làm Phó Chủ tịch Chứng khoán HD
Ông Phạm Đức Thắng được bổ nhiệm làm Giám đốc Kho bạc Nhà nước
Quảng Ninh: Điểm đến hấp dẫn của khách du lịch tàu biển
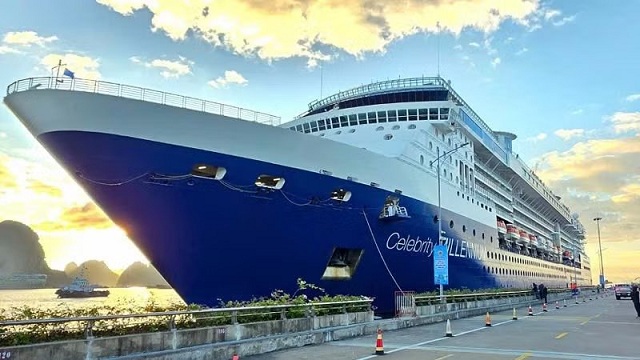
Với những tín hiệu vui từ du lịch tàu biển quốc tế đến Quảng Ninh ngày càng tăng mạnh, ngành du...
Thác mây cuồn cuộn ở Tà Xùa khiến du khách choáng ngợp
Động Phong Nha sắp có thuyền điện, trình chiếu 3D mapping trong hang
Thị trấn ma bỏ hoang hơn một thế kỷ, mở cửa cho khách tham quan
Mở rộng thị trường, đổi mới liên kết để tăng sức cạnh tranh cho du lịch Việt
Quản trị tốt, tín nhiệm cao: Chìa khóa nào giúp doanh nghiệp gia tăng giá trị?
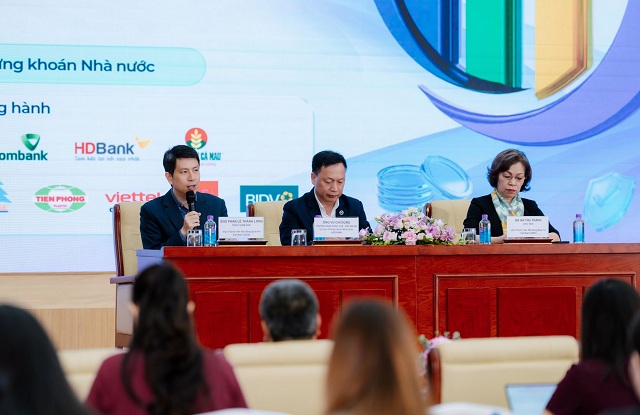
Quản trị công ty và xếp hạng tín nhiệm sẽ được thảo luận tại Diễn đàn Thường niên lần...
Huy động nguồn lực tài chính, công nghệ để bảo đảm an ninh năng lượng quốc gia
Thúc đẩy xuất khẩu gỗ, bứt phá mục tiêu 19,2 tỷ USD
Triển khai hoán đổi 2 tỷ USD ngoại tệ, thêm nguồn vốn dịp cuối năm
Sửa đổi, bổ sung Chương trình hành động về bảo đảm an ninh năng lượng quốc gia
Lan tỏa kiến thức, nâng cao nhận thức về sức khỏe sinh sản trong sinh viên
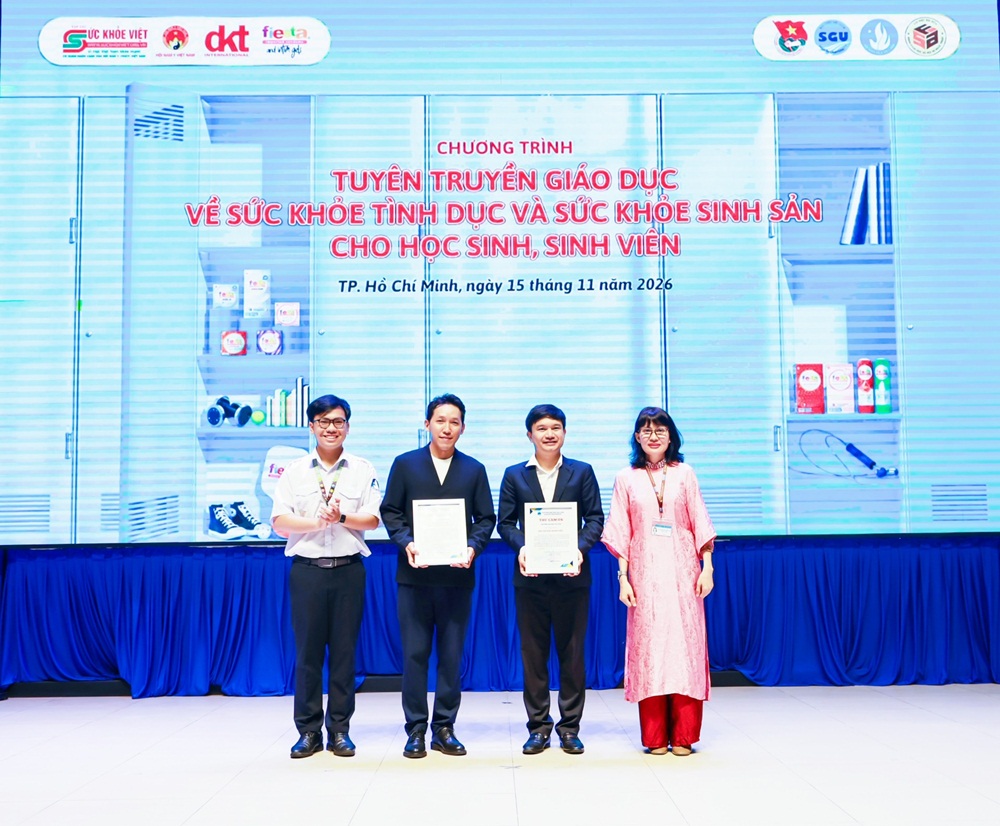
Với cách tiếp cận gần gũi, thiết thực, chương trình truyền thông giáo dục chuyên đề mang đến...
MTH Corporation hợp tác Studio Go mở rộng cơ hội làm phim
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
VCCI TP.HCM và HCM-SME ký kết chiến lược: Đòn bẩy mạnh mẽ cho kỷ nguyên kinh tế xanh
9 năm hành trình ‘Vì một Việt Nam nhân ái’: Vinh danh hơn 200 ‘sứ giả’ lan tỏa yêu thương
Xania Monet thắng lớn tại giải thưởng âm nhạc đầu tiên dành cho AI
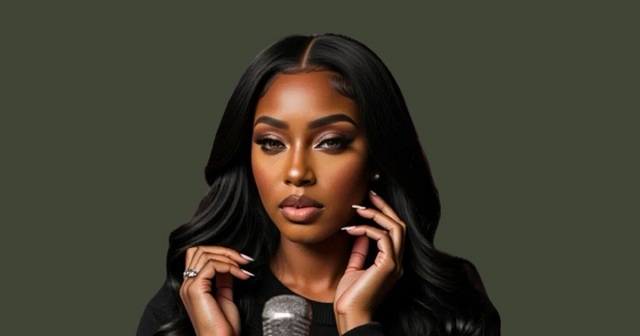
Xania Monet, nghệ sĩ ảo được tạo ra bằng trí tuệ nhân tạo (AI), giành bốn giải thưởng tại AI...
Từ phim tài liệu đến âm nhạc, Việt Nam ghi dấu tại Giải thưởng Truyền hình châu Á 2026
Đỗ Mỹ Linh, Phương Nga hội ngộ Tiểu Vy, nhan sắc dàn hậu gây chú ý
'Nối vòng tay lớn' mở màn concert Tự hào là người Việt Nam với 30.000 khán giả ở Thái Nguyên
Hậu trường "Phụng Huyễn": Cỗ máy 100 học sinh và 9 tháng 'ăn ngủ' cùng sàn diễn
Trời trở lạnh là xương khớp đau nhức, có cách nào cải thiện?
Thời tiết chuyển lạnh, ẩm có thể khiến nhiều người, đặc biệt là người cao tuổi và người...
Nhịn ăn 20 tiếng mỗi ngày để giảm cân, người đàn ông đau ngực tưởng mắc bệnh tim
Người cholesterol cao có cần loại bỏ hoàn toàn trứng khỏi khẩu phần ăn?
Collection Studio – Nghệ thuật nước hoa giao thoa cùng thời trang cao cấp
Hoàn thuế, giảm thuế tiêu thụ đặc biệt từ ngày 1/1/2016 |
| Thứ năm, 17/12/2015, 15:16 GMT+7 |
|
Theo Thông tư 195/2015/TT-BTC của Bộ Tài chính, nhiều trường hợp sẽ được hoàn thuế, khấu trừ thuế và giảm thuế tiêu thụ đặc biệt từ ngày 1/1/2016.
Từ ngày 1/1/2016, việc hoàn thuế, khấu trừ thuế tiêu thụ đặc biệt được thực hiện theo quy định tại Nghị định 108/2015/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế tiêu thụ đặc biệt và Luật sửa đổi, bổ sung một số điều của Luật Thuế tiêu thụ đặc biệt vừa được Chính phủ ban hành. Theo đó, việc hoàn thuế tiêu thụ đặc biệt thực hiện theo quy định tại Điều 8 của Luật thuế tiêu thụ đặc biệt. Nghị định 108/2015/NĐ-CP quy định chi tiết đối với từng trường hợp được hoàn thuế. Thông tư quy định, người nộp thuế tiêu thụ đặc biệt (TTĐB) được hoàn thuế đã nộp trong các trường hợp sau: Hàng tạm nhập khẩu, tái xuất khẩu bao gồm hàng hoá nhập khẩu đã nộp thuế TTĐB nhưng còn lưu kho, lưu bãi tại cửa khẩu và đang chịu sự giám sát của cơ quan hải quan, được tái xuất ra nước ngoài, hàng hoá nhập khẩu đã nộp thuế TTĐB để giao, bán hàng cho nước ngoài thông qua các đại lý tại Việt Nam; hàng hóa nhập khẩu để bán cho các phương tiện của các hãng nước ngoài trên các tuyến đường quốc tế qua cảng Việt Nam và các phương tiện của Việt Nam trên các tuyến đường quốc tế theo qui định của Chính phủ; hàng tạm nhập khẩu để tái xuất khẩu theo phương thức kinh doanh hàng tạm nhập tái xuất khi tái xuất khẩu được hoàn lại số thuế TTĐB đã nộp tương ứng với số hàng tái xuất khẩu; hàng tạm nhập khẩu để dự hội chợ, triển lãm, giới thiệu sản phẩm hoặc để phục vụ công việc khác trong thời hạn nhất định đã nộp thuế TTĐB, khi tái xuất khẩu được hoàn thuế. Bên cạnh đó, hàng hoá là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu được hoàn lại số thuế TTĐB đã nộp tương ứng với số nguyên liệu dùng để sản xuất hàng hoá thực tế xuất khẩu. Cơ sở sản xuất, kinh doanh quyết toán thuế khi sáp nhập, chia, tách, giải thể, phá sản, chuyển đổi hình thức sở hữu, giao, bán, khoán, cho thuê doanh nghiệp nhà nước có số thuế TTĐB nộp thừa, cơ sở có quyền đề nghị cơ quan thuế hoàn lại số thuế TTĐB nộp thừa. Đồng thời, Nghị định cũng quy định chi tiết việc hoàn thuế tại Điểm d Khoản 1 Điều 8 của Luật Thuế tiêu thụ đặc biệt bao gồm: Hoàn thuế theo quyết định của cơ quan có thẩm quyền theo quy định của pháp luật; hoàn thuế theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên; hoàn thuế trong trường hợp số tiều thuế tiêu thụ đặc biệt đã nộp lớn hơn số tiền thuế tiêu thụ đặc biệt phải nộp theo quy định của pháp luật. Về khấu trừ thuế, Nghị định quy định, người nộp thuế sản xuất hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bằng các nguyên liệu chịu thuế tiêu thụ đặc biệt được khấu trừ số thuế tiêu thụ đặc biệt đã nộp đối với nguyên liệu nhập khẩu hoặc đã trả đối với nguyên liệu mua trực tiếp từ cơ sở sản xuất trong nước khi xác định số thuế tiêu thụ đặc biệt phải nộp. Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của nguyên liệu đã sử dụng để sản xuất hàng hóa bán ra. Người nộp thuế tiêu thụ đặc biệt đối với hàng hóa chịu thuế tiêu thụ đặc biệt nhập khẩu (trừ xăng các loại) được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra trong nước. Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của hàng hóa nhập khẩu chịu thuế tiêu thụ đặc biệt bán ra. Đối với số thuế tiêu thụ đặc biệt không được khấu trừ thuế, người nộp thuế được hoạch toán vào chi phí để tính thuế thu nhập doanh nghiệp. Thông tư cũng quy định về giảm thuế. Theo đó, việc giảm thuế TTĐB được thực hiện theo quy định tại Điều 9 Luật thuế tiêu thụ đặc biệt số 27/2008/QH12. Thủ tục, hồ sơ giảm thuế được thực hiện theo quy định của Luật quản lý thuế và các văn bản hướng dẫn thi hành. Link nguồn: http://kinhdoanhnet.vn/tin-tuc/chinh-sach/hoan-thue-giam-thue-tieu-thu-dac-biet-tu-ngay-112016_t114c15n25572
Tin mới hơn:
Tin cũ hơn:
Xem thêm các bài viết cùng chủ đề với bài viết (phía trên):
|

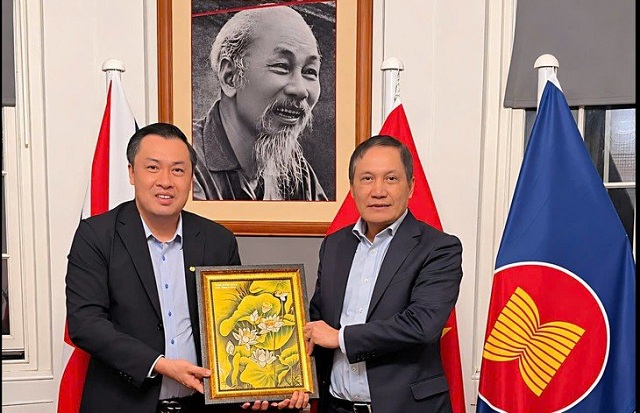 Saigontourist Group xúc tiến thị trường Anh, thúc đẩy du lịch hai chiều
 VCCI vinh danh 100 doanh nghiệp văn hóa, uy tín năm 2026
 ONL LUXURY Studio: Giải pháp không gian Bistro - sự kiện chiến lược và phân khúc...
 CEO Nguyễn Thị Anh Đào: Hành trình đa phụng sự vì sự phồn vinh của cộng...
